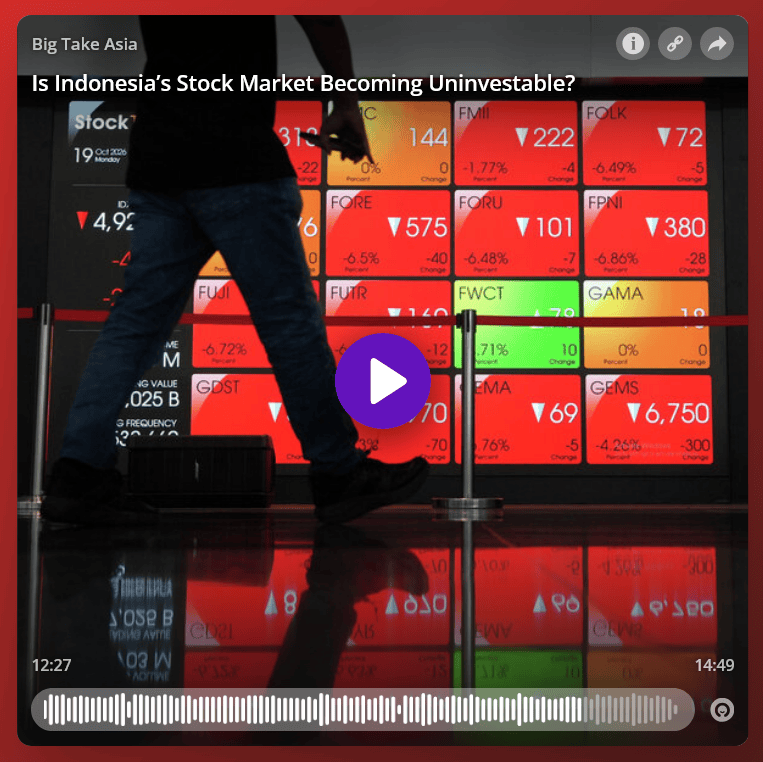
Apakah Pasar Saham Indonesia Menjadi Tidak Layak Investasi? Podcast The Big Take Asia Dari Bloomberg News
Dengan Pembawa Acara K. Oanh Ha, Tamu Ben Otto, Produksi oleh Naomi Ng, Disunting oleh Crispina Robert dan Teknisi Greg Tock, October 28, 2026
“Setiap pekan, Oanh Ha dari Bloomberg mengisahkan cerita dari kawasan yang menjadi rumah bagi perekonomian paling dinamis di dunia—serta pasar, taipan, dan bisnis yang menggerakkan kawasan yang terus berubah itu.“
“Setelah MSCI mengeluarkan peringatan langka tentang kemungkinan penurunan peringkat ganda, pasar saham Indonesia mengalami kejatuhan terburuk dalam hampir 30 tahun.
Dalam podcast Big Take Asia hari ini, pembawa acara K. Oanh Ha berbincang dengan Ben Otto, kepala biro Bloomberg di Indonesia, tentang dampak dikeluarkannya ekonomi terbesar di Asia Tenggara dari indeks acuan global utama terhadap para investor, serta langkah yang dapat diambil Jakarta untuk mencegah krisis.
Baca lebih lanjut: What Happens If Indonesia Is Removed From MSCI’s Global Indexes?
Dengarkan lebih lanjut: Indonesia’s $15 Billion Free Lunch Experiment
Tonton acara Bloomberg Originals di YouTube: Inside Indonesia’s Market Meltdown
Kami punya penawaran langganan Bloomberg khusus untuk pendengar podcast di Bloomberg.com/podcastoffer.
Baca lebih lanjut:
- https://open.spotify.com/episode/3nLwPECgToHDxTKbWOo8R4
- https://omny.fm/shows/big-take-asia/is-indonesia-s-stock-market-becoming-uninvestable
- https://www.bloomberg.com/news/articles/2026-10-16/why-indonesia-risks-being-removed-from-msci-s-global-indexes
- https://www.linkedin.com/pulse/what-really-wrong-indonesias-stock-market-leigh-mckiernon-0owlc/
- https://www.bloomberg.com/news/articles/2026-10-29/prabowo-s-own-brother-sounds-alarm-over-indonesian-stock-market
- https://www.tempo.co/ekonomi/ihsg-dibuka-melemah-6-66-persen-setelah-sorotan-msci-2110584
- https://www.tempo.co/ekonomi/msci-ubah-aturan-untuk-saham-yang-harganya-melonjak-ekstrem-2276548
- https://www.tempo.co/ekonomi/ojk-tunggu-tinjauan-msci-pada-12-agustus-2281175
- https://www.tempo.co/ekonomi/msci-potensi-penurunan-status-saham-indonesia-2300597
- https://www.tempo.co/search?q=MSCI
- https://www.msci.com/indexes?index-keyword=Indonesia
Transkrip
00:02 — Pembicara 1 – Bloomberg Audio Studios.
00:04 — Pembicara 2 – Podcast. Radio.
00:06 — Pembicara 3 – Berita. Indonesia adalah ekonomi terbesar di Asia Tenggara. Indonesia juga anggota G20 dan diperkirakan bakal masuk jajaran 10 ekonomi terbesar di dunia dalam beberapa tahun ke depan. Indonesia merupakan eksportir batu bara termal terbesar di dunia dan produsen nikel terbesar.
00:22 — Pembicara 2 – Jadi, dalam banyak hal, Indonesia adalah kekuatan besar di antara pasar negara berkembang.
00:26 — Pembicara 1 – Selama bertahun-tahun, status itu membuat Indonesia jadi favorit para investor pasar negara berkembang. Tapi tahun ini, sentimen investor berubah buruk. Makin banyak investor yang memilih angkat kaki.
00:39 — Pembicara 3 – Pasar saham Indonesia jadi yang berkinerja paling buruk di dunia, turun sekitar 40% tahun ini. Arus dana keluar juga mencapai rekor, sekitar AS$5 miliar.
00:47 — Pembicara 1 Sebagian besar gejolak ini berpusat pada lembaga MSCI, penyedia indeks berpengaruh yang indeksnya ikut menentukan ke mana investor global menaruh uang. Awal bulan ini, MSCI mengeluarkan peringatan bahwa Indonesia bisa diturunkan statusnya menjadi pasar “standalone”. Klasifikasi ini biasanya diberikan kepada negara yang menghadapi sanksi internasional atau krisis ekonomi berkepanjangan.
01:11 — Pembicara 2 – Itu benar-benar jadi kejutan besar.
01:13 — Pembicara 3 – Pasar saham turun hampir 12% pada hari itu. Itu penurunan satu hari terbesar sejak 1998, saat krisis keuangan (krismon) Asia. Buat investor global, cukup luar biasa melihat pasar negara berkembang seperti Indonesia disamakan dengan Argentina, Lebanon, dan Ukraina. Ini memunculkan pertanyaan: kalau begitu, bagaimana caranya berinvestasi di Indonesia?
01:36 — Pembicara 2 – Apa memang sebaiknya berinvestasi di sini? Atau ini saatnya Indonesia dianggap sudah nggak layak jadi tujuan investasi?
01:44 — Pembicara 1 – Ini “The Big Take Asia” dari Bloomberg News. Saya Wan Ha. Di episode hari ini, Ben Otto, kepala biro Bloomberg di Indonesia, bergabung untuk menjelaskan kenapa pasar saham Indonesia menghadapi ancaman penurunan status dan kenapa memperbaiki masalahnya mungkin sudah terlambat, atau upayanya tidak cukup. Bisa jelaskan secara singkat klasifikasi MSCI dan posisi status pasar “standalone” yang kini terancam diberikan kepada Indonesia?
02:17 — Pembicara 3 – MSCI adalah perusahaan yang berkantor pusat di AS dan tercatat di New York Stock Exchange. Intinya, MSCI membuat dan mengelola indeks pasar keuangan. Mereka bukan regulator dan bukan lembaga pemeringkat kredit. Sederhananya, MSCI menyusun daftar perusahaan terbuka dari berbagai negara, memberi bobot pada masing-masing perusahaan, lalu mengelompokkan negara berdasarkan tingkat perkembangan, likuiditas, dan kemudahan akses ke pasarnya. Ada kategori pasar maju. Di tingkat teratas ini ada pasar yang kaya dan sangat likuid, seperti AS.
02:49 — Pembicara 2 – Inggris dan Jepang.
02:51 — Pembicara 3 – Satu tingkat di bawahnya ada pasar negara berkembang: ekonominya tumbuh, pasarnya bisa diakses, tapi belum sematang pasar maju. Contohnya Brasil, India, Korea Selatan, dan saat ini Indonesia. Di bawahnya lagi ada pasar “frontier”: ukurannya lebih kecil dan likuiditasnya lebih rendah. MSCI mengelompokkan sekitar dua lusin pasar seperti ini, termasuk Vietnam dan Maroko. Paling bawah ada kategori “standalone”. MSCI tetap melacak pasar “standalone” secara terpisah, tetapi tidak memasukkannya ke indeks global dan regional yang lebih luas. Saat ini belum ada pasar di Asia-Pasifik yang masuk kategori “standalone”, tapi status itulah yang kini terancam diberikan kepada Indonesia.
03:34 — Pembicara 1 – Apa yang terjadi ketika MSCI menurunkan status pasar saham suatu negara? Seberapa cepat dana investor keluar?
03:41 — Pembicara 2 – Dampak finansialnya pasti besar.
03:44 — Pembicara 3 – Kalau digabung, dana investasi global yang memakai MSCI dan indeks lainnya sebagai acuan punya aset senilai triliunan dolar.
03:51 — Pembicara 2 – Tapi dampaknya bisa merembet, kan?
03:53 — Pembicara 3 – Misalnya ada dana pasif yang mengikuti indeks seperti Indeks Emerging Markets MSCI. Dana itu harus memegang saham dari semua negara dan perusahaan yang masuk dalam indeks tersebut—termasuk Indonesia saat ini. Kalau suatu negara dikeluarkan, dana pasif itu harus menjual sahamnya. Manajer dana aktif tidak wajib ikut menjual, tapi mereka mungkin mengurangi investasinya di negara itu. Aksi jual tersebut bisa menekan pasar saham, seperti yang terjadi di Indonesia. Kalau kepercayaan investor secara luas ikut menurun, tekanan itu bisa merembet ke pasar lain, termasuk pasar mata uang.
04:25 — Pembicara 2 – Dan pasar obligasi.
04:26 — Pembicara 3 – Penurunan status juga memberi sinyal bahwa MSCI melihat ada masalah serius terkait akses ke pasar atau cara pasar itu beroperasi. Akibatnya, negara tersebut jadi lebih sulit menarik modal baru.
04:40 — Pembicara 1 – Awal bulan ini, MSCI mengumumkan bahwa mereka sedang mempertimbangkan untuk menurunkan status Indonesia dari pasar negara berkembang langsung ke “standalone”. Ini penurunan dua tingkat yang jarang terjadi. MSCI menyatakan kekhawatirannya soal seberapa layak pasar saham Indonesia untuk dijadikan tempat investasi. Tapi, menurut Ben, keraguan itu sudah muncul sejak beberapa waktu lalu.
05:00 — Pembicara 3 – Untuk memahami kejadian ini, kita perlu kembali ke Januari tahun 2026. Saat itu, MSCI membekukan sejumlah perubahan terkait saham Indonesia dalam indeksnya dan memperingatkan bahwa status Indonesia bisa diturunkan menjadi pasar tingkat “frontier”.
05:16 — Pembicara 2 – Jadi, turun satu tingkat.
05:17 — Pembicara 1 – Apa saja tanda bahaya yang mereka temukan?
05:20 — Pembicara 3 – Kekhawatirannya mencakup transaksi yang terkoordinasi—alias manipulasi pasar—jumlah saham yang benar-benar beredar di publik atau “free float” yang tidak mencerminkan kondisi sebenarnya, serta kepemilikan saham yang tidak diungkapkan secara lengkap. Dalam beberapa kasus, informasi yang disampaikan juga tidak lengkap atau masih sangat sulit ditelusuri. Sulit memastikan siapa pemilik sebenarnya dari saham-saham tersebut. Lalu muncul juga dugaan bahwa beberapa perusahaan atau orang dalam di Indonesia memainkan praktik yang secara lokal disebut “MSCI trade”. Caranya dengan memakai pemegang saham yang punya hubungan dengan perusahaan untuk membuat jumlah saham yang tampak beredar di publik lebih besar daripada kenyataannya.
06:02 — Pembicara 2 – Lalu, transaksi yang terkoordinasi digunakan untuk mendorong harga saham naik.
06:06 — Pembicara 3 – Cara itu bisa membuat sebuah saham terlihat cukup besar atau cukup likuid untuk memenuhi syarat masuk ke indeks MSCI.
06:15 — Pembicara 2 – Kalau sudah masuk, dana pasif akan—
06:17 — Pembicara 3 —diwajibkan membelinya. Itu bisa mendorong harga saham naik lebih jauh dan membuat perusahaan lebih mudah mendapatkan modal.
6:25 — Pembicara 1 – Menghadapi kemungkinan Indonesia turun ke status pasar tingkat “frontier”, pemerintah bergerak cepat untuk membenahi pasar.
06:32 — Pembicara 3 – Sejumlah pimpinan senior bursa saham mengundurkan diri dan diganti. Hal yang sama terjadi di badan regulator keuangan. Mereka juga rutin bertemu dengan MSCI setiap dua minggu. Jadi, sekitar pertengahan tahun, muncul kesan bahwa Indonesia menanggapi masalah ini dengan serius. Pasar pun memperkirakan Indonesia bisa menghindari skenario terburuk saat itu, yaitu turun ke tingkat “frontier”. Kemungkinan situasinya akan memburuk terlihat sangat kecil.
Tapi, sekitar dua bulan lalu, sejumlah pelaku pasar yang kami ajak bicara mulai bilang bahwa peluang Indonesia turun ke tingkat “frontier” mungkin sekitar 20–30%. Angka itu lebih tinggi daripada perkiraan yang sebelumnya kami dengar, tapi masih bisa terbilang kecil. Kami pun tinggal menunggu pengumuman pada November bahwa status Indonesia tidak jadi diturunkan. Lalu, pada 16 Oktober, muncul kabar mengejutkan: MSCI memulai proses resmi untuk mempertimbangkan penurunan tingkat Indonesia—bukan cuma satu tingkat ke tingkat “frontier”, tapi dua tingkat.
07:29 — Pembicara 2 – Langsung turun ke tingkat “standalone”.
07:30 — Pembicara 1 – Pengumuman itu membuat pemerintah Indonesia terkejut.
07:34 — Pembicara 3 – Kebetulan, pada hari yang sama dengan kabar dari MSCI, Indonesia menjatuhkan denda sebesar AS$117 juta dalam kasus yang melibatkan tiga perusahaan tercatat di bursa. Sejumlah pialang dan pelaku pasar lain juga dikenai sanksi. Indonesia menyatakan akan mengeluarkan saham-saham dengan kepemilikan yang sangat terkonsentrasi dari indeks lokal. Di dalam negeri, banyak kalangan yang menganggap langkah itu sudah mengatasi sebagian besar masalah. Tapi dalam beberapa hari terakhir, kami mendapat sinyal bahwa perhatian MSCI ternyata tidak terbatas pada hal itu.
08:10 — Pembicara 1 – Bisakah Indonesia menghindari penurunan status dua tingkat? Kita bahas setelah jeda… Kalau Indonesia benar-benar turun ke status pasar tingkat “standalone”, kemungkinan besar akan terjadi arus keluar besar-besaran dari saham-saham Indonesia. Para analis memperkirakan jumlah dana yang keluar bisa lebih dari AS$8 miliar. Ini akan menguras modal pada saat pemerintah justru perlu menjaga kepercayaan investor.
08:45 — Pembicara 2 – Arus dana keluar sudah mencapai rekor AS$5 miliar. Angka itu besar banget.
08:49 — Pembicara 3 – Ini juga jadi kabar buruk bagi rupiah, yang sudah mendekati titik terlemahnya sepanjang sejarah. Biaya pinjaman pemerintah dan perusahaan bisa naik. Secara lebih luas, ini juga bukan kabar bagus buat Prabowo. Pertama, masalahnya menyangkut kepercayaan terhadap Indonesia. Kedua, dia punya target yang sangat ambisius: mendorong pertumbuhan ekonomi (Produk Domestik Bruto atau PDB) sampai 8% per tahun, tingkat yang belum terlihat sejak pertengahan tahun 1990an.
09:20 — Pembicara 2 – Target itu nggak bisa tercapai tanpa modal asing.
09:24 — Pembicara 3 – Targetnya saja sudah ambisius. Kalau investasi asing melemah dan kondisi keuangan makin ketat, pencapaiannya bakal jauh lebih sulit.
09:31 — Pembicara 1 – Saat ini, apa yang ingin dilihat MSCI dari Indonesia?
09:34 — Pembicara 3 – MSCI belum memberi atau mengumumkan peta jalan yang benar-benar jelas. Tapi intinya, mereka ingin melihat pasar tempat saham bisa diinvestasikan tanpa menghadapi manipulasi pasar. Mereka juga ingin melihat aturan benar-benar ditegakkan. Sepertinya Indonesia sudah mengambil langkah yang tepat lewat sejumlah perubahan aturan, tapi bagi MSCI itu belum cukup.
Dari laporan kami, ada dua hal yang secara khusus jadi perhatian MSCI. Pertama, perlu ada efek jera yang benar-benar kuat—bukan cuma denda, tapi juga hukuman seperti penjara atau larangan bertransaksi di pasar bagi pelaku manipulasi. Sanksi semacam itu harus bisa mencegah orang memanipulasi pasar dengan berbagai cara dan mengirim pesan yang tegas. Laporan yang kami terima juga menunjukkan bahwa MSCI menekankan pentingnya pengawasan, supaya aktivitas di pasar benar-benar bisa dipantau.
10:29 — Pembicara 2 – Dan kalau mereka benar-benar—
10:30 — Pembicara 3 —memeriksa seluruh saham di Indonesia, jumlahnya kira-kira seribu, bisa lebih atau kurang. Artinya, ada banyak sekali perusahaan dan transaksi yang harus dipantau.
10:40 — Pembicara 1 – Jadi, apa tanggapan Indonesia? Apa yang akan dilakukan regulator dari sekarang sampai April untuk mengatasi kekhawatiran MSCI?
10:47 — Pembicara 3 – Mereka punya rencana untuk memberi tahu investor kalau ada pemegang saham yang punya hubungan dengan perusahaan. Indonesia juga sudah membuat daftar saham dengan kepemilikan yang sangat terkonsentrasi dan akan mengeluarkan saham-saham itu dari indeks acuannya. Selain itu, ada rencana bertahap untuk menaikkan batas minimum “free float”, yaitu jumlah saham yang tersedia untuk diperdagangkan publik. Jadi, Indonesia sudah melakukan banyak hal. Ada kesan kuat bahwa perubahan nyata memang sedang berlangsung.
11:12 — Pembicara 1 – Apakah ada tanda bahwa langkah-langkah ini cukup untuk menghindari penurunan tingkat status?
11:16 — Pembicara 3 – Saat ini, pasar masih diliputi banyak kebingungan. Dari laporan yang kami terima, pekan lalu ada pertemuan yang diikuti lebih dari 100 pelaku pasar bersama MSCI. Mereka ingin tahu kenapa MSCI mengambil langkah yang begitu drastis dan apakah Indonesia masih punya peluang mempertahankan status pasar “negara berkembang”.
Orang-orang yang ikut dalam pertemuan itu bilang MSCI menyampaikan bahwa reformasi perlu dilakukan untuk menyingkirkan pelaku-pelaku bermasalah. Jadi, bahkan di tahap yang sudah sejauh ini—setelah berbulan-bulan Indonesia mengubah pasar sahamnya—MSCI masih menggunakan bahasa seperti itu. Perwakilan MSCI juga menegaskan bahwa kalau Indonesia ingin menghindari penurunan status dua tingkat, Indonesia perlu meyakinkan MSCI dan pasar global bahwa mereka benar-benar mampu mengatur pasar saham.
12:13 — Pembicara 1 – Ben, menurutmu, apa yang menghalangi Indonesia untuk benar-benar membenahi pasar saham sekarang?
12:19 — Pembicara 3 – Secara umum, peringkat Indonesia dalam indeks korupsi tergolong buruk. Kekhawatiran soal pasar saham juga sudah ada sejak lama. Beberapa perusahaan yang terlibat dikelola para taipan, yaitu sebagian pelaku bisnis terkaya di Indonesia. Jadi, muncul pertanyaan: untuk membenahi pasar, apakah pemerintah perlu berani menghadapi kelompok-kelompok berpengaruh itu? Kalau jawabannya iya, dukungan politik dari tingkat tertinggi bakal dibutuhkan.
12:51 — Pembicara 2 – Dan dukungan itu ada?
12:54 — Pembicara 3 – MSCI bisa saja mempertahankan status Indonesia sebagai pasar negara berkembang kalau melihat bukti jelas adanya perbaikan yang berarti. Atau, MSCI bisa menurunkan statusnya satu tingkat saja, menjadi tingkat “frontier”. Tapi, sejarah belum berpihak pada Indonesia. Catatan yang dipublikasikan MSCI menunjukkan bahwa belum ada contoh jelas pasar berstatus negara berkembang yang berhasil menggagalkan usulan resmi untuk langsung turun ke status “standalone”.
Tanda-tandanya memang kurang bagus. Indonesia sudah mengerjakan berbagai perubahan ini selama lebih dari enam bulan. Setelah mempertimbangkan semua bukti yang dimiliki MSCI dan melihat langkah-langkah Indonesia, mereka justru mengajukan opsi paling ekstrem: penurunan langsung ke tingkat “standalone”.
13:33 — Pembicara 2 – Berarti, ada semacam ketidakcocokan di situ.
13:36 — Pembicara 1 – Kalau penurunan status ini benar-benar terjadi, apa dampaknya bagi investor global yang berbasis di New York, London, atau bahkan California?
13:45 — Pembicara 3 – Investor di New York, London, dan California tentu peduli dan memantau Indonesia. Indonesia bisa dibilang menjadi tolok ukur bagi pasar negara berkembang lainnya. Risikonya memang selalu lebih tinggi, tapi Indonesia juga selalu jadi tempat yang dituju investor yang berani mengambil risiko.
13:57 — Pembicara 2 – Dan ini pada dasarnya akan memberi sinyal bahwa—
14:00 — Pembicara 3 —Indonesia terlalu berisiko, bahkan bagi investor yang terbiasa mengambil risiko. Bagi investor di seluruh dunia yang ingin berinvestasi di pasar negara berkembang seperti Indonesia, penurunan status ini bisa membuat mereka menghapus Indonesia dari portofolionya. Kita juga jadi bertanya-tanya: apakah Indonesia kemudian akan makin jarang mereka pertimbangkan sebagai tujuan investasi?
14:18 — Pembicara 1 – Ini The Big Take Asia dari Bloomberg News. Saya Wan Ha. Untuk mendengarkan lebih banyak episode The Big Take dan mendapatkan akses tanpa batas ke seluruh Bloomberg.com, berlangganan sekarang di Bloomberg.com garis miring podcast offer. … Terima kasih sudah mendengarkan. Sampai jumpa di episode berikutnya.


Leave a Reply